


Sai mã loại hình A11, A12, A41: Bẫy "nhìn tên hàng" làm kẹt tờ khai
Nhiều doanh nghiệp bị hải quan bác tờ khai vì chọn sai mã loại hình A11, A12 hay A41. Xem ngay cách xác định chuẩn theo bản chất giao dịch thực tế!
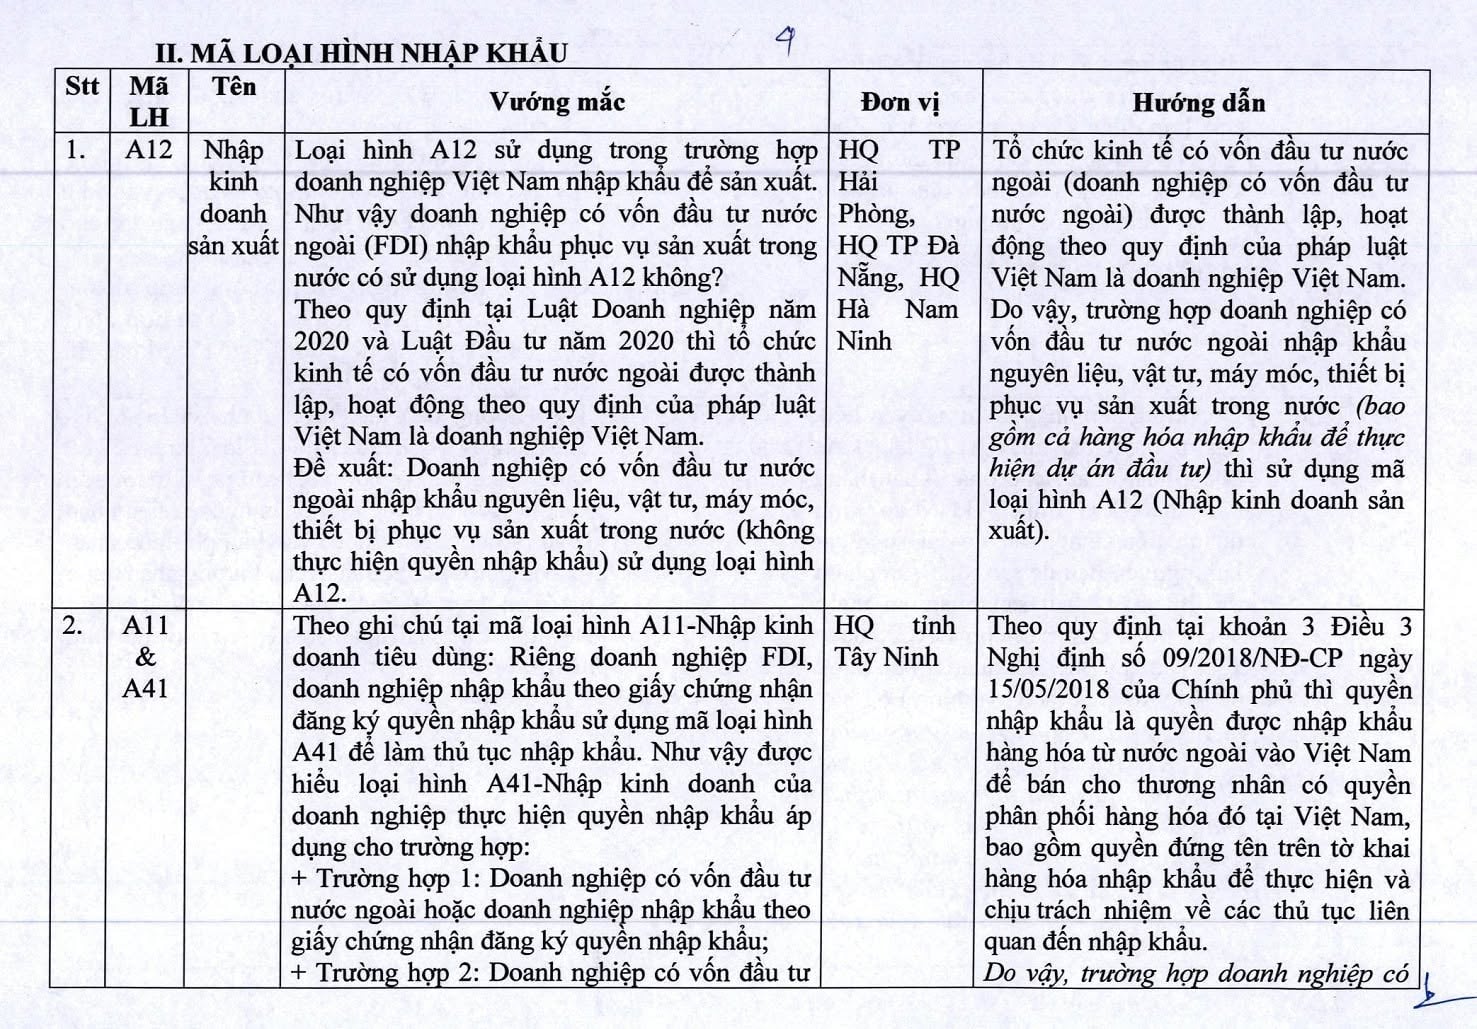
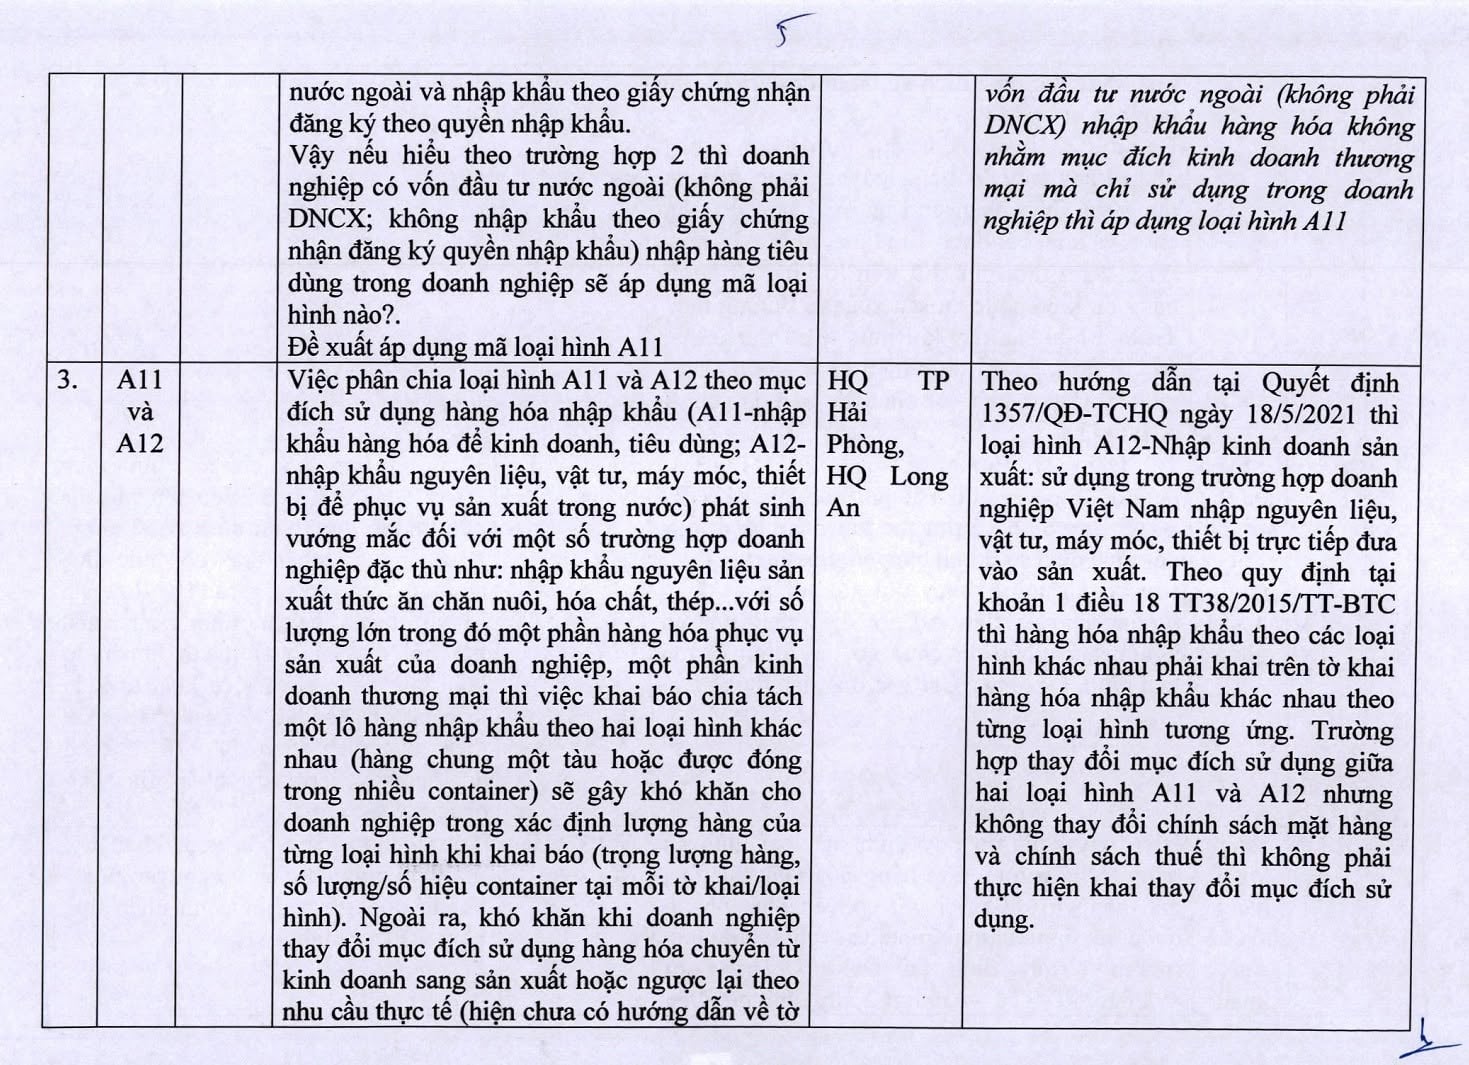
Trong quá trình làm thủ tục hải quan, việc áp mã loại hình (A11, A12, A41...) đối với tờ khai nhập khẩu tưởng chừng là một thao tác quen thuộc. Tuy nhiên, không ít doanh nghiệp vẫn rơi vào bẫy "nhìn tên hàng để chọn mã", dẫn đến những rủi ro pháp lý, ách tắc thông quan hoặc bị xử phạt hành chính không đáng có.
Theo các công văn và hướng dẫn mới nhất từ cơ quan Hải quan, việc xác định chính xác mã loại hình không thể chỉ dựa vào tên gọi thương mại của hàng hóa, mà bắt buộc phải căn cứ vào mục đích thực tế sử dụng và bản chất giao dịch của doanh nghiệp.
Phân biệt nhanh: Mã loại hình A11, A12 và A41 khác nhau ở đâu?
Dựa trên hệ thống mã loại hình xuất nhập khẩu hiện hành, ba mã loại hình phổ biến này có ranh giới pháp lý rất rõ ràng nhưng thường bị nhầm lẫn:
| Mã loại hình | Tên gọi | Bản chất và phạm vi áp dụng |
| A11 | Nhập kinh doanh tiêu dùng | Dành cho các mặt hàng doanh nghiệp nhập khẩu về với mục đích kinh doanh thương mại thuần túy, tiêu dùng trong nước (mua đi bán lại dạng thành phẩm hoàn chỉnh). |
| A12 | Nhập kinh doanh sản xuất | Dành riêng cho nguyên liệu, vật tư, linh kiện, máy móc, thiết bị... nhập khẩu phục vụ trực tiếp cho hoạt động sản xuất, gia công, lắp ráp trong nước của doanh nghiệp. |
| A41 | Nhập kinh doanh của doanh nghiệp thực hiện quyền nhập khẩu | Áp dụng đặc thù cho các doanh nghiệp có đăng ký quyền nhập khẩu để phân phối, bán buôn tại thị trường Việt Nam theo đúng quy định pháp luật chuyên ngành. |
Sai lầm chết người: Cùng một mặt hàng - Khác mã loại hình
Điểm mấu chốt khiến nhiều nhà xuất nhập khẩu hoặc nhân viên phụ trách chứng từ "mắc kẹt" nằm ở chỗ: Tên hàng giống nhau chưa chắc mã loại hình đã giống nhau.
-
Ví dụ thực tế: Một lô linh kiện điện tử hoặc máy móc thiết bị cơ khí được nhập về.
-
Nếu doanh nghiệp nhập về để bán trực tiếp cho các cửa hàng bán lẻ hoặc người tiêu dùng $\rightarrow$ Dùng mã A11.
-
Nếu doanh nghiệp nhập chính lô linh kiện/máy móc đó về để đưa vào nhà máy lắp ráp, sản xuất thành sản phẩm hoàn chỉnh $\rightarrow$ Phải dùng mã A12.
-
Nếu doanh nghiệp có chức năng phân phối theo giấy phép quyền nhập khẩu riêng $\rightarrow$ Phải cân nhắc mã A41.
-
Việc chọn sai mã loại hình không chỉ làm lệch lạc báo cáo quyết toán, sai sót số liệu kiểm tra sau thông quan mà còn khiến doanh nghiệp gặp khó khăn lớn khi thực hiện các thủ tục chuyển đổi mục đích sử dụng, thanh lý tài sản hoặc hoàn thuế sâu hơn về sau.
Những điểm doanh nghiệp đặc biệt cần lưu ý
Để hạn chế tối đa rủi ro bị cơ quan hải quan bác bỏ tờ khai, ấn định thuế hoặc phạt vi phạm hành chính, bộ phận XNK và logistics cần ghi nhớ:
-
Rà soát kỹ bản chất giao dịch: Luôn đặt câu hỏi: "Hàng này mua về để làm gì? Ai là người sử dụng cuối cùng?" thay vì chỉ tra cứu danh mục tên hàng hóa trên hệ thống.
-
Đặc biệt lưu ý với doanh nghiệp FDI và doanh nghiệp chế xuất (EPE): Các loại hình doanh nghiệp này chịu sự điều chỉnh của nhiều quy định riêng về hạn mức kinh doanh thương mại và sản xuất. Việc nhầm lẫn giữa nguyên liệu sản xuất (A12) và hàng thương mại thuần túy (A11/A41) rất dễ bị phát hiện trong các kỳ thanh kiểm tra thuế.
-
Thận trọng khi chuyển đổi mục đích sử dụng: Khi hàng hóa đã nhập theo mã sản xuất (A12) nhưng sau đó chuyển sang tiêu thụ nội địa, doanh nghiệp bắt buộc phải thực hiện thủ tục thay đổi mục đích sử dụng theo đúng quy định hiện hành, tránh tự ý xử lý hàng hóa dẫn đến sai phạm về chính sách mặt hàng và thuế.
Việc nắm vững bản chất từng mã loại hình không chỉ giúp quy trình thông quan diễn ra trơn tru, tiết kiệm thời gian, chi phí lưu kho bãi mà còn là "tấm khiên" bảo vệ doanh nghiệp trước các rủi ro pháp lý tiềm ẩn.
Related News

07/01
2025
T&T held a party to honor the dedication of all members of the company with a year-end party at Binh Quoi quarantine area on January 4, 2025. In a joyful and warm atmosphere, everyone was moved and emotional when looking back at the memories and successes achieved in the past year 2024.